Domain vorschubmotor.de kaufen?
Wir ziehen mit dem Projekt
vorschubmotor.de um.
Sind Sie am Kauf der Domain
vorschubmotor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorschubmotor.de kaufen?
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
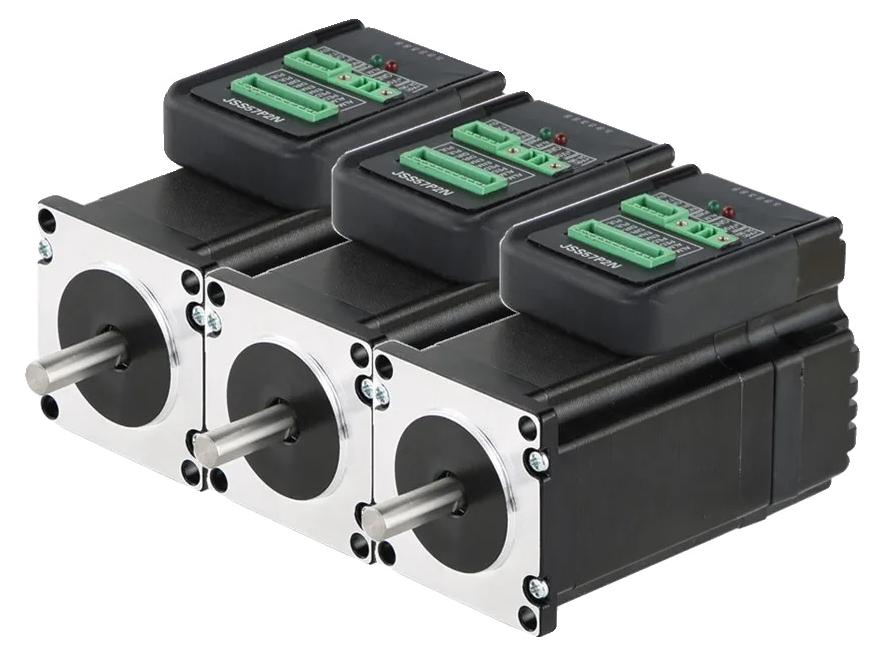
Schrittmotor, Geschlossener Regelkreis, Verbesserte Drehmoment und Geschwindigkeit, 3 Stück ein LosVerbesserte Effizienz: Profitieren Sie von automatischen Anpassungen, die den Motor bei optimalen Temperaturen halten und die Langlebigkeit sowie Leistung verbessern.Vielseitige Kompatibilität: Dieses Produkt passt sich mühelos an verschiedene mechanische Bedingungen an und ist somit für eine Vielzahl von Anwendungen geeignet.Schnelle Reaktion: Erreichen Sie präzise Kontrolle mit Unterstützung für schnelle Puls-Eingaben, die schnelle Anpassungen und Reaktionsfähigkeit ermöglichen.Spezifikationen: Haltemoment: 2 N.m Schrittwinkel: 1,8 Grad Phase: 2 Ausgangsstrom: Spitze 6,0 A (variiert mit der Last) Spannung: DC 24-48 V Frequenz: 0-200 KHz Typ: Hybrid Anschlussdraht: 3 Stück Kompatibilität: Geeignet für Fräsmaschinen und CNC-FräserDie Variante, die Sie kaufen, ist:3 Stück im PaketDie von Ihnen gekaufte Variante ist:3 Stück ein Los440,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
JRL Diamante Trimmer – Präzision, Leistung & professionelle KontrolleProduktinformationen Der JRL Diamante Trimmer ist die perfekte Wahl für Barber, Friseure und Stylisten, die bei Konturen, Nackenlinien und Detailarbeiten höchste Präzision erwarten. Der bürstenlose Hochleistungsmotor mit 8.200 U/min sorgt für eine konstante, gleichmäßige Schneidleistung – zuverlässig bei jedem Einsatz. EZ-Gap™ M-Klinge Gen. 2 – Maximale Präzision Die EZ-Gap™ M-Klinge der 2. Generation ermöglicht mit einer Einstellung von 0 bis 0,5 mm extrem präzise Linien, saubere Übergänge und exakte Konturen. Dank des EZ-Gap™ Systems lässt sich die Klinge schnell und einfach justieren. Smart-Clip™ Technologie – Konstante Power Die Smart-Clip™ Constant Speed Control erkennt den Widerstand des Haares in Echtzeit und passt die Leistung automatisch an. Das sorgt für gleichmäßige Schnitte ohne Ziepen oder Stocken – ideal für alle Haartypen. Ultraleises Design – Komfort im Alltag Das ultraleise Motordesign ermöglicht ein angenehmes Arbeiten im Salon, selbst bei längeren Einsätzen. Reset IQ™ Technologie – Effizientes Laden Die Reset IQ™ Ladetechnologie schützt den Akku und verlängert die Lebensdauer durch intelligentes Lademanagement: Schnellladung: ca. 2 Stunden Reset IQ™ Ladung: ca. 3 Stunden Laufzeit: bis zu 2 Stunden Dank Universalspannung (100–240 V) ist der Trimmer weltweit einsetzbar. Technische Daten: Motor: Bürstenloser Hochleistungsmotor Geschwindigkeit: 8.200 U/min Klinge: EZ-Gap™ M-Klinge Gen. 2 (0–0,5 mm) Akku: bis zu 2 Stunden Laufzeit Ladezeit: ca. 2–3 Stunden Spannung: 100–240 V / 50–60 Hz Kammaufsätze: 1,5 / 3 / 6 / 8 / 10 mm Farbe: Orange Produktvorteile: Präzise Konturen & Detailarbeiten Konstante Leistung dank Smart-Clip™ Schnelle, einfache Klingenjustierung Ultraleiser Betrieb Langlebiger Akku mit Reset IQ™ Technologie Für alle Haartypen geeignet Ideal für professionelle Anwendungen Lieferumfang: JRL Diamante Trimmer Ladekabel Reinigungsbürste Bedienungsanleitung Verstellbare Kammaufsätze (1,5 / 3 / 4,5 / 6 / 8 / 10 mm) Herstellerinformationen Saykos GmbHvon-Röntgen-Straße 12Ahaus, Deutschland, 48683info@jrlgermany.dehttps://www.jrlgermany.de125,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harvia QUBE Saunaofen ohne Steuerung,9,0 kW LeistungHarvia QUBE Saunaofen ohne Steuerung Tauchen Sie ein in ein Meer voller wohltuender Entspannung und lassen Sie sich begeistern von den Saunaöfen der Marke Harvia. Der Harvia Saunaofen Qube ist die perfekte Lösung für geschmackvolle und anspruchsvolle Saunaeinrichter. Neben dem aus Edelstahl gefertigten Kragen, überzeugt der Harvia Qube auch durch seinen schlicht gehaltenen schwarzen Korpus, welcher den Saunaofen in Kombination mit dem Kragen modern und zeitlos wirken lässt. Dank der sorgfältig ausgewählten Materialien ist der Harvia Qube die ideale Wahl bei Familiensaunen bzw. auch bei Bädern oder Hotels. Mehr als nur eine Verkleidung Die graphitschwarze Steinkammer des Qube-Ofens ist von gebürstetem Stahl umrahmt, was einen Hitzeschutz Richtung Boden bietet. Zudem besitzt der Saunaofen eine dreifachummantelte Außenfläche, welche ein zusätzliches Aufheizen des Saunaofens verhindert. Durch die äußere Form und die hochwertige Verarbeitung, kann der Sentiotec Qube überall in der Sauna platziert werden, ohne eine optische Ausrichtung vornehmen zu müssen. Dank dieser Eigenschaft haben Sie immer eine perfekte Sichtseite vor sich und ermöglicht selbst, eine freistehende Platzierung in der Raummitte. Pflegeleicht in der Wartung Dank der ausgeklügelten Konstruktionen bietet der Harvia Qube Saunaofen eine einfache Instandhaltung der Heizelemente, ohne hierbei die Saunasteine entnehmen zu müssen. Zudem werden durch dieses geteilte System die Heizelemente vor überschüssigem Wasser oder dem Gewicht der Steine geschützt, was so eine längere Lebensdauer der Elemente gewährleistet. Durch die integrierte abtrennbare Klemmdose lassen sich Montage und Wartung einfach und unkompliziert durchführen. Verfügbare QUBE Modelle QUBE-090 QUBE-105 QUBE-120 QUBE-150 Vorteile des Qube-Ofens Außenteile aus gebürstetem sowie pulverbeschichtetem Edelstahl Innenteile aus Edelstahl Servicefreundlicher Saunaofen durch entnehmbaren Anschlusskasten 3-Mantel-Technik Höhenverstellbare Füße freistehende Benutzung möglich Optional Holzreling (Linde oder Walnussholz) mit Halterungsset Achtung! Das Bildmaterial zeigt zum Teil Zusatzausstattungen wie Saunasteine oder Holzreling, welche nicht im Lieferumfang enthalten sind. QUBE 9 kW und 10,5 kW Maße BxTxH: 450 x 450 x 750-775 Gewicht: 34 kg Steine: 25 kg SteineØ: 5-10 Kabinengröße 9,0 kW: 9 - 14 m3 Kabinengröße 10,5 kW: 10 - 15 m3 Typ: Finnisch QUBE 12 kW und 15 kW Maße BxTxH: 594 x 450 x 750-775 Gewicht: 40 kg Steine: 35 kg SteineØ: 5-10 Kabinengröße 12,0 kW: 14 - 18 m3 Kabinengröße 15,0 kW: 10 - 25 m3 Typ: Finnisch1344,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Harvia VEGA Saunaofen ohne Steuerung,Leistung 4,5 kWHarvia VEGA Saunaofen ohne Steuerung Der Harvia VEGA Saunaofen ohne Steuerung ist ein elektrisch betriebener Wandofen aus korrosionsbeständigem Edelstahl, der speziell für Heim- und Familiensaunen konzipiert wurde. Das kompakte Gehäuse ermöglicht eine platzsparende Montage an der Saunawand, wodurch auch kleinere Kabinen effizient beheizt werden können. Das Gerät wird ohne integrierte Steuerung geliefert, weshalb zur Inbetriebnahme ein separates, externes Steuergerät erforderlich ist, das von einer Elektrofachkraft installiert werden muss. Die Bauweise ist robust und langlebig, ausgelegt für einen zuverlässigen Dauerbetrieb, und die elektrische Leistung ist auf die jeweiligen Raumgrößen abgestimmt, sodass eine gleichmäßige Wärmeverteilung in kleinen bis mittelgroßen Saunakabinen gewährleistet ist. Leistungsdaten und Kapazität — Varianten und technische Eckwerte Die VEGA-Baureihe deckt kleine bis mittelgroße Saunaräume ab. Das empfohlenen Raumvolumen variieren je nach Modell und Leistung von 4,5 kW Leistung / Vega BC45E / Größe der Saunakabine: 3-6 m3 6,0 kW Leistung / Vega BC60E / Größe der Saunakabine: 5-8 m3 8,0 kW Leistung / Vega BC80E / Größe der Saunakabine: 7-12 m3 9,0 kW Leistung / Vega BC90E / Größe der Saunakabine: 8-14 m3 Die elektrische Anschlusswerte sind modellabhängig und die Abmessungen der Baugröße ist (B)450 x (T)310 x (H)540 mm. Die Steinladung liegt üblicherweise im Bereich von etwa 20 kg. Als empfohlene Stein-/Korngröße wird Ø 5–10 cm genannt. Genaue Werte (Leistung, empfohlene Raumgröße, Steinvolumen) sollten vor Bestellung am konkreten Modell geprüft werden. Montage, Sicherheit und Hinweise zur Installation Die Installation des Saunaofens VEGA erfolgt per Wandaufhängung. Elektrische Anschluss- und Sicherheitsabstände sind in der Herstellerdokumentation genau geregelt. Für die sichere Nutzung sind die Vorgaben aus dem Installations- und Benutzerhandbuch zu beachten (u. a. Mindestabstände zur Decke und zu brennbaren Bauteilen, korrekte Schutzleiter- und Sicherungsgrößen sowie die Pflicht zur fachmännischen Elektroinstallation). Das Handbuch enthält detaillierte Angaben zu Montage, Anschlussklemmen, empfohlenen Kabelquerschnitten und zu Wartungs- bzw. Prüfhinweisen, die strikt einzuhalten sind. Steuerverfahren: separates Steuergerät erforderlich Anschlusskabel: 400 V 3N~ / 230 V 1N~ Abmessungen B x T x H: 450 x 310 x 540 mm Gewicht: 11 kg Saunakabinen-Höhe: 1900 mm Steinmenge: 20 kg SteinØ: 5–10 cm 4,5 kW Leistung / Vega BC45E Größe der Saunakabine: 3-6 m3 6,0 kW Leistung / Vega BC60E Größe der Saunakabine: 5-8 m3 8,0 kW Leistung / Vega BC80E Größe der Saunakabine: 7-12 m3 9,0 kW Leistung / Vega BC90E Größe der Saunakabine: 8-14 m3305,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **


Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
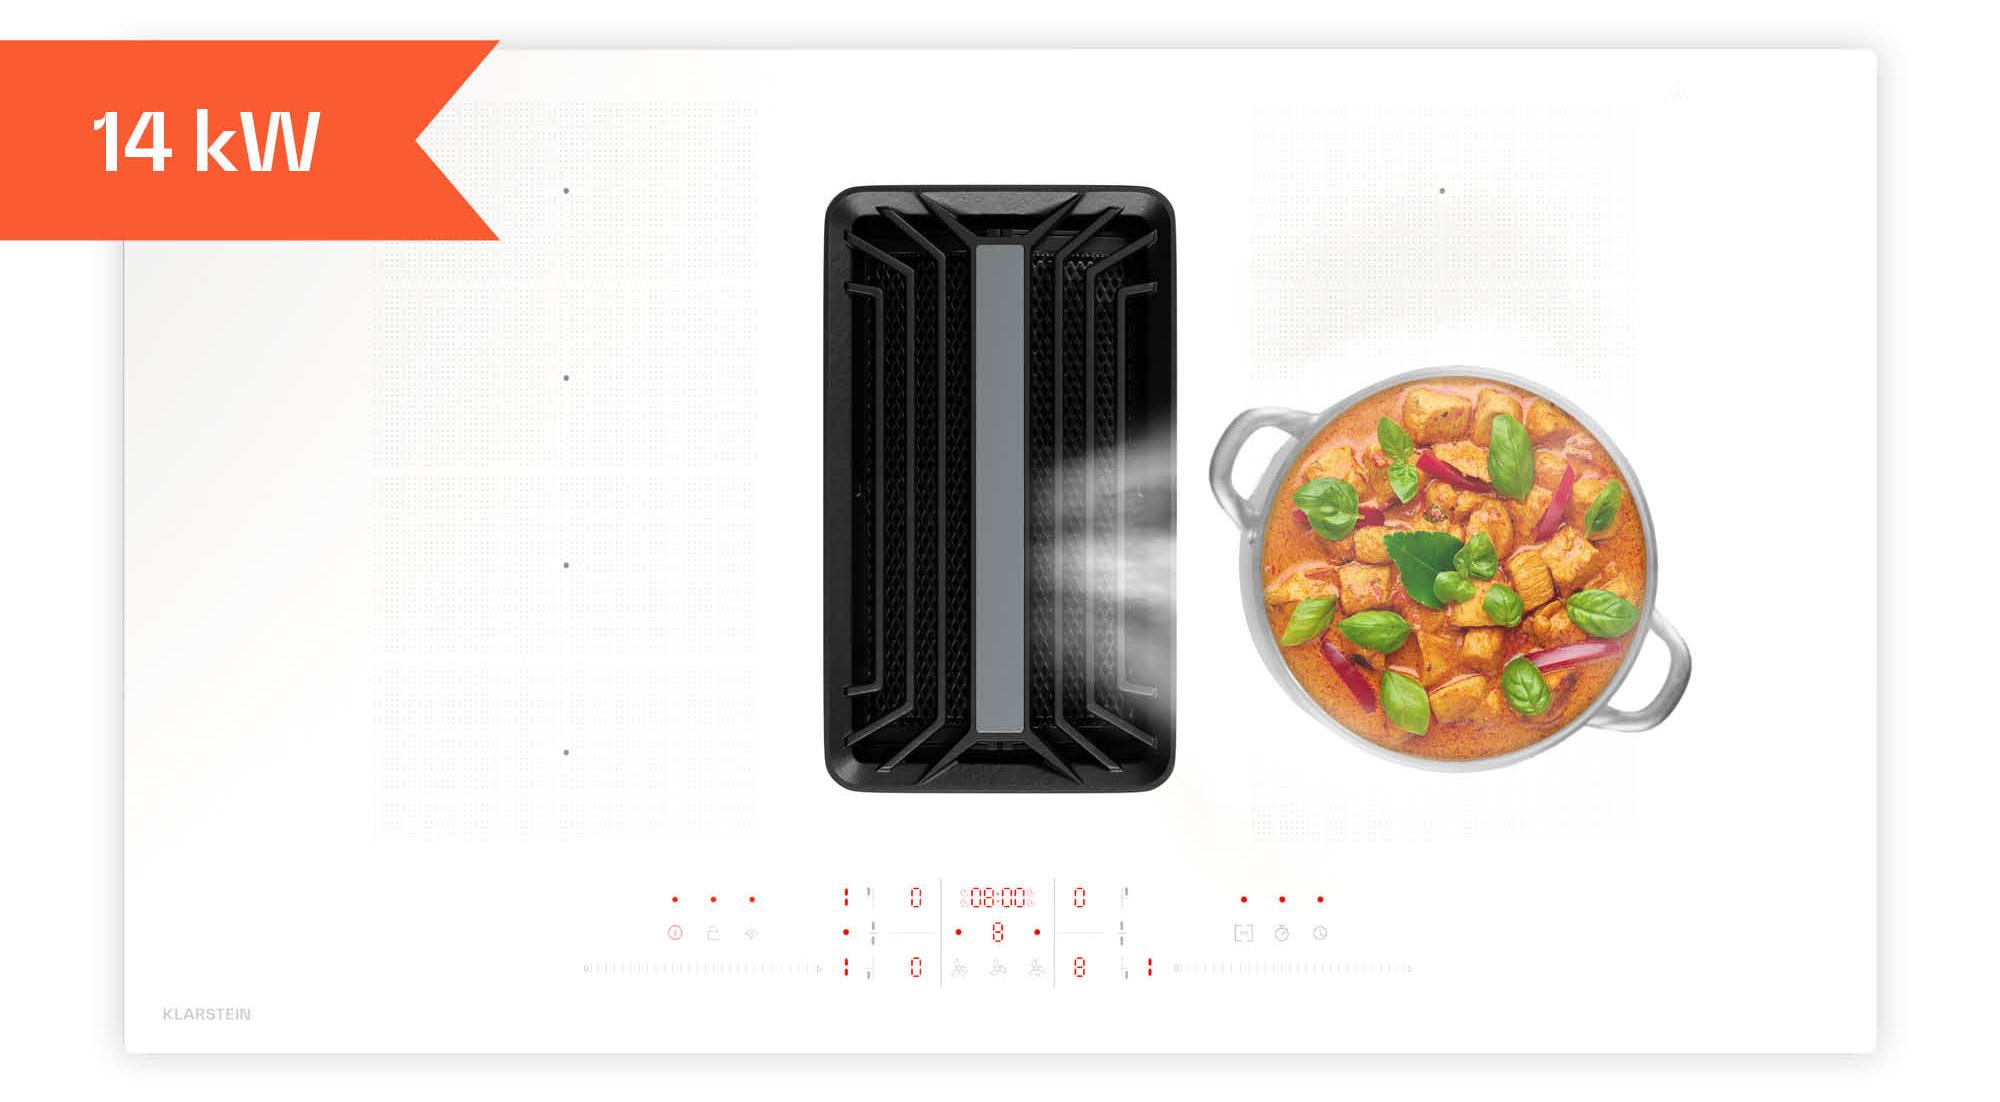
Klarstein AirJet FlexPro Induktionskochfeld Mit Dunstabzug - Effizienz, 750 m³/h Luftstrom, 14 kW Leistung, 4 Flexzonen, Leise 58 dB, Touch-Steuerung, WeißProduktmerkmale: Kochen und Absaugen in einem: Die Klarstein Airjet vereint vier Induktionskochzonen mit einem integrierten Downdraft-Abzug - eine Dunstabzugshaube über dem Herd ist damit überflüssig.Kraftvoller Luftdurchsatz: Der 180-W-Gleichstrommotor bewegt bis zu 595 m³/h Luft und bis zu 745 m³/h im Boost-Betrieb - Dampf und Gerüche werden effektiv direkt an der Kochzone erfasst.Volle Induktionspower: Vier Kochzonen mit je 2,2 kW und einem Boost von bis zu 3,7 kW bei 14 kW Gesamtleistung sorgen für schnelles, präzises Erhitzen - mit Flexi-Zone auch für großes Kochgeschirr.Geruchsfrei kochen ohne Umbauten: Abluft- und Umluftbetrieb sind möglich - der Aktivkohlefilter reinigt die Luft und führt sie zurück in den Raum, ohne dass ein Abluftkanal durch die Decke nötig ist.Sicher und einfach bedienbar: Touch-Steuerung mit 9 Leistungsstufen, Restwärmeanzeige, Topferkennung, Überhitzungsschutz und automatischer Abschaltung geben zuverlässige Kontrolle beim Kochen und Absaugen. Kochfeld mit1719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
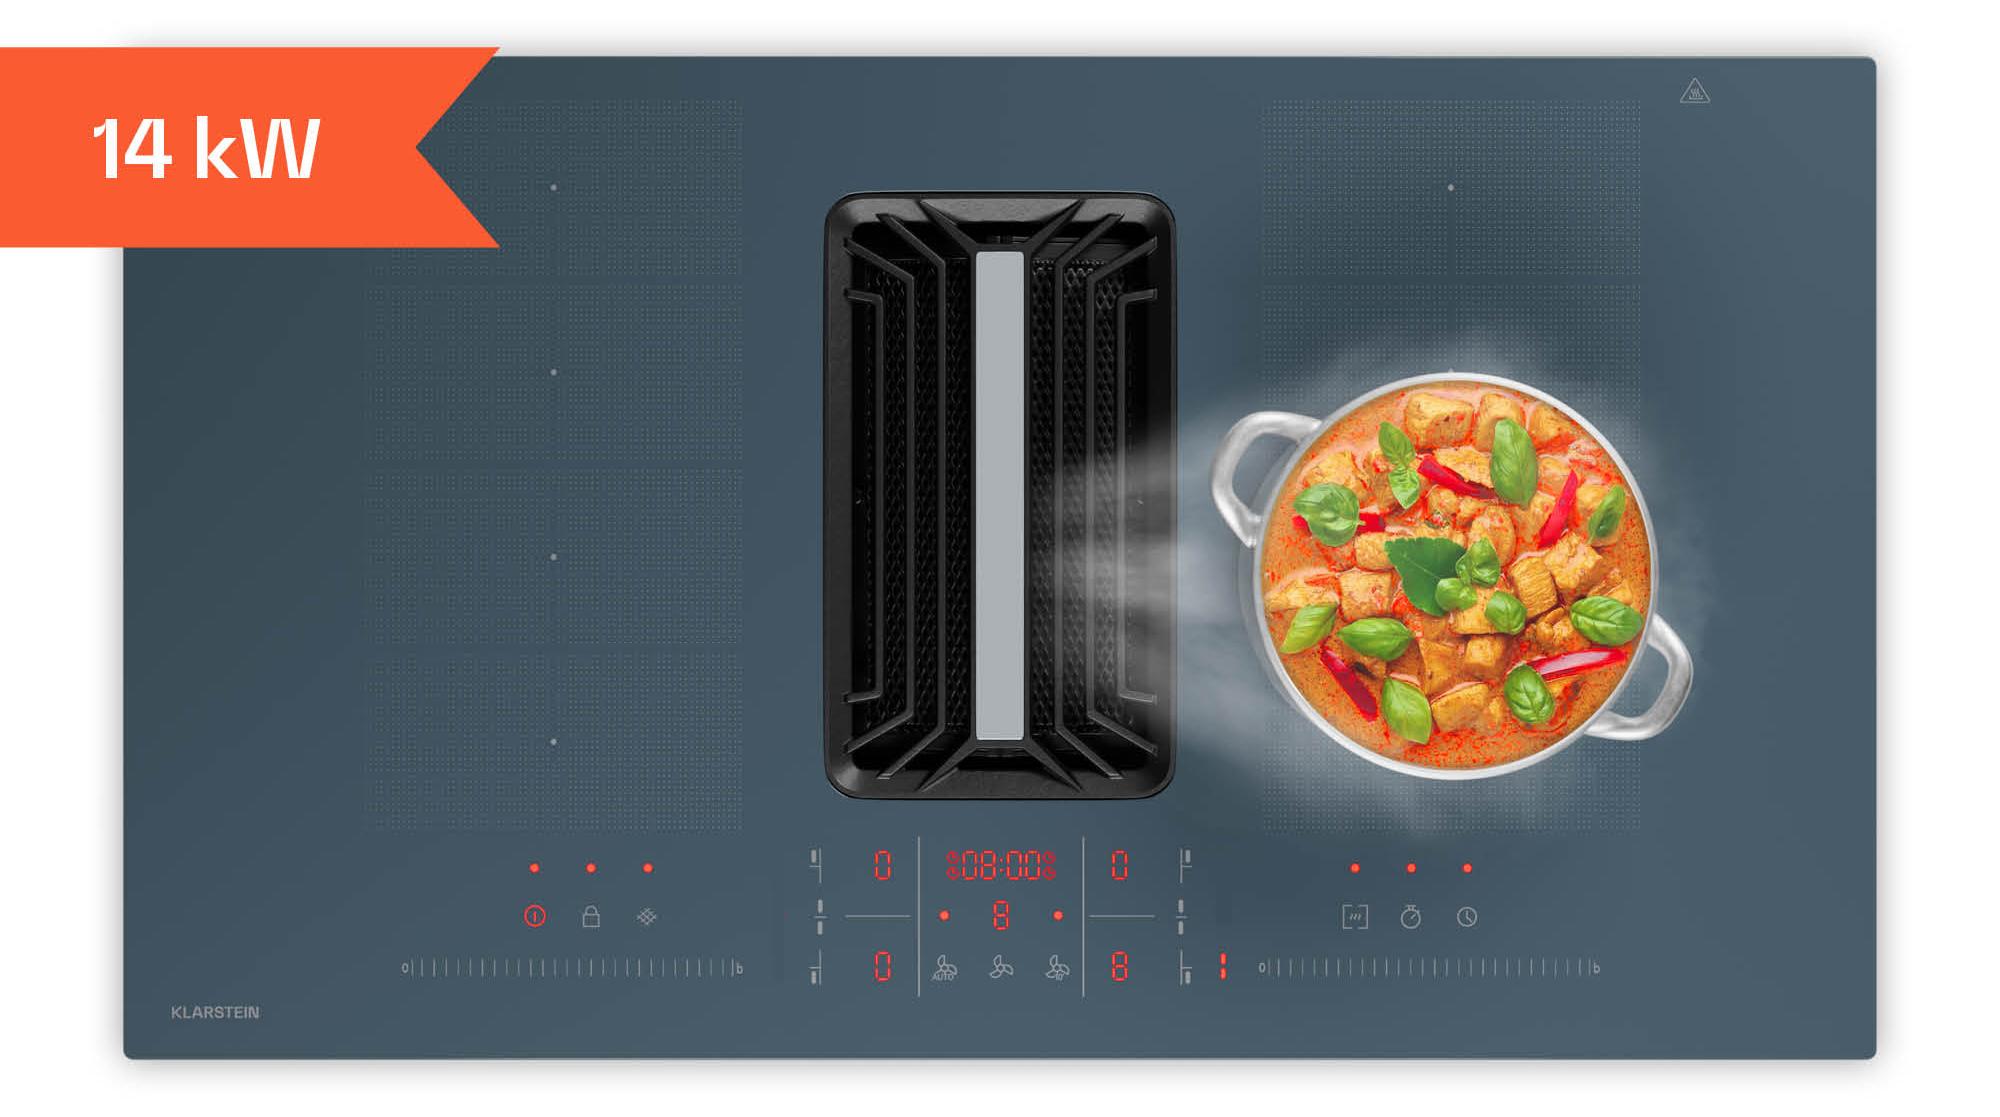
Klarstein AirJet FlexPro Induktionskochfeld Mit Dunstabzug - Effizienz, 745 m³/h Luftstrom, 14 kW Leistung, 58 dB Leise, Touch-Steuerung, Flex-Zone, AnthrazitKochen und Absaugen in einem: Die Klarstein Airjet vereint vier Induktionskochzonen mit einem integrierten Downdraft-Abzug - eine Dunstabzugshaube über dem Herd ist damit überflüssig. Kraftvoller Luftdurchsatz: Der 180-W-Gleichstrommotor bewegt bis zu 595 m³/h Luft und bis zu 745 m³/h im Boost-Betrieb - Dampf und Gerüche werden effektiv direkt an der Kochzone erfasst. Volle Induktionspower: Vier Kochzonen mit je 2,2 kW und einem Boost von bis zu 3,7 kW bei 14 kW Gesamtleistung sorgen für schnelles, präzises Erhitzen - mit Flexi-Zone auch für großes Kochgeschirr. Geruchsfrei kochen ohne Umbauten: Abluft- und Umluftbetrieb sind möglich - der Aktivkohlefilter reinigt die Luft und führt sie zurück in den Raum, ohne dass ein Abluftkanal durch die Decke nötig ist. Sicher und einfach bedienbar: Touch-Steuerung mit 9 Leistungsstufen, Restwärmeanzeige, Topferkennung, Überhitzungsschutz und automatischer Abschaltung geben zuverlässige Kontrolle beim Kochen und Absaugen. Kochfeld mit integriertem1567,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schrittmotor, Geschlossener Regelkreis, Verbesserte Drehmoment und Geschwindigkeit, 3 Stück ein LosVerbesserte Effizienz: Profitieren Sie von automatischen Anpassungen, die den Motor bei optimalen Temperaturen halten und die Langlebigkeit sowie Leistung verbessern.Vielseitige Kompatibilität: Dieses Produkt passt sich mühelos an verschiedene mechanische Bedingungen an und ist somit für eine Vielzahl von Anwendungen geeignet.Schnelle Reaktion: Erreichen Sie präzise Kontrolle mit Unterstützung für schnelle Puls-Eingaben, die schnelle Anpassungen und Reaktionsfähigkeit ermöglichen.Spezifikationen: Haltemoment: 2 N.m Schrittwinkel: 1,8 Grad Phase: 2 Ausgangsstrom: Spitze 6,0 A (variiert mit der Last) Spannung: DC 24-48 V Frequenz: 0-200 KHz Typ: Hybrid Anschlussdraht: 3 Stück Kompatibilität: Geeignet für Fräsmaschinen und CNC-FräserDie Variante, die Sie kaufen, ist:3 Stück im PaketDie von Ihnen gekaufte Variante ist:3 Stück ein Los440,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
JRL Diamante Trimmer – Präzision, Leistung & professionelle KontrolleProduktinformationen Der JRL Diamante Trimmer ist die perfekte Wahl für Barber, Friseure und Stylisten, die bei Konturen, Nackenlinien und Detailarbeiten höchste Präzision erwarten. Der bürstenlose Hochleistungsmotor mit 8.200 U/min sorgt für eine konstante, gleichmäßige Schneidleistung – zuverlässig bei jedem Einsatz. EZ-Gap™ M-Klinge Gen. 2 – Maximale Präzision Die EZ-Gap™ M-Klinge der 2. Generation ermöglicht mit einer Einstellung von 0 bis 0,5 mm extrem präzise Linien, saubere Übergänge und exakte Konturen. Dank des EZ-Gap™ Systems lässt sich die Klinge schnell und einfach justieren. Smart-Clip™ Technologie – Konstante Power Die Smart-Clip™ Constant Speed Control erkennt den Widerstand des Haares in Echtzeit und passt die Leistung automatisch an. Das sorgt für gleichmäßige Schnitte ohne Ziepen oder Stocken – ideal für alle Haartypen. Ultraleises Design – Komfort im Alltag Das ultraleise Motordesign ermöglicht ein angenehmes Arbeiten im Salon, selbst bei längeren Einsätzen. Reset IQ™ Technologie – Effizientes Laden Die Reset IQ™ Ladetechnologie schützt den Akku und verlängert die Lebensdauer durch intelligentes Lademanagement: Schnellladung: ca. 2 Stunden Reset IQ™ Ladung: ca. 3 Stunden Laufzeit: bis zu 2 Stunden Dank Universalspannung (100–240 V) ist der Trimmer weltweit einsetzbar. Technische Daten: Motor: Bürstenloser Hochleistungsmotor Geschwindigkeit: 8.200 U/min Klinge: EZ-Gap™ M-Klinge Gen. 2 (0–0,5 mm) Akku: bis zu 2 Stunden Laufzeit Ladezeit: ca. 2–3 Stunden Spannung: 100–240 V / 50–60 Hz Kammaufsätze: 1,5 / 3 / 6 / 8 / 10 mm Farbe: Orange Produktvorteile: Präzise Konturen & Detailarbeiten Konstante Leistung dank Smart-Clip™ Schnelle, einfache Klingenjustierung Ultraleiser Betrieb Langlebiger Akku mit Reset IQ™ Technologie Für alle Haartypen geeignet Ideal für professionelle Anwendungen Lieferumfang: JRL Diamante Trimmer Ladekabel Reinigungsbürste Bedienungsanleitung Verstellbare Kammaufsätze (1,5 / 3 / 4,5 / 6 / 8 / 10 mm) Herstellerinformationen Saykos GmbHvon-Röntgen-Straße 12Ahaus, Deutschland, 48683info@jrlgermany.dehttps://www.jrlgermany.de125,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
Harvia QUBE Saunaofen ohne Steuerung,9,0 kW LeistungHarvia QUBE Saunaofen ohne Steuerung Tauchen Sie ein in ein Meer voller wohltuender Entspannung und lassen Sie sich begeistern von den Saunaöfen der Marke Harvia. Der Harvia Saunaofen Qube ist die perfekte Lösung für geschmackvolle und anspruchsvolle Saunaeinrichter. Neben dem aus Edelstahl gefertigten Kragen, überzeugt der Harvia Qube auch durch seinen schlicht gehaltenen schwarzen Korpus, welcher den Saunaofen in Kombination mit dem Kragen modern und zeitlos wirken lässt. Dank der sorgfältig ausgewählten Materialien ist der Harvia Qube die ideale Wahl bei Familiensaunen bzw. auch bei Bädern oder Hotels. Mehr als nur eine Verkleidung Die graphitschwarze Steinkammer des Qube-Ofens ist von gebürstetem Stahl umrahmt, was einen Hitzeschutz Richtung Boden bietet. Zudem besitzt der Saunaofen eine dreifachummantelte Außenfläche, welche ein zusätzliches Aufheizen des Saunaofens verhindert. Durch die äußere Form und die hochwertige Verarbeitung, kann der Sentiotec Qube überall in der Sauna platziert werden, ohne eine optische Ausrichtung vornehmen zu müssen. Dank dieser Eigenschaft haben Sie immer eine perfekte Sichtseite vor sich und ermöglicht selbst, eine freistehende Platzierung in der Raummitte. Pflegeleicht in der Wartung Dank der ausgeklügelten Konstruktionen bietet der Harvia Qube Saunaofen eine einfache Instandhaltung der Heizelemente, ohne hierbei die Saunasteine entnehmen zu müssen. Zudem werden durch dieses geteilte System die Heizelemente vor überschüssigem Wasser oder dem Gewicht der Steine geschützt, was so eine längere Lebensdauer der Elemente gewährleistet. Durch die integrierte abtrennbare Klemmdose lassen sich Montage und Wartung einfach und unkompliziert durchführen. Verfügbare QUBE Modelle QUBE-090 QUBE-105 QUBE-120 QUBE-150 Vorteile des Qube-Ofens Außenteile aus gebürstetem sowie pulverbeschichtetem Edelstahl Innenteile aus Edelstahl Servicefreundlicher Saunaofen durch entnehmbaren Anschlusskasten 3-Mantel-Technik Höhenverstellbare Füße freistehende Benutzung möglich Optional Holzreling (Linde oder Walnussholz) mit Halterungsset Achtung! Das Bildmaterial zeigt zum Teil Zusatzausstattungen wie Saunasteine oder Holzreling, welche nicht im Lieferumfang enthalten sind. QUBE 9 kW und 10,5 kW Maße BxTxH: 450 x 450 x 750-775 Gewicht: 34 kg Steine: 25 kg SteineØ: 5-10 Kabinengröße 9,0 kW: 9 - 14 m3 Kabinengröße 10,5 kW: 10 - 15 m3 Typ: Finnisch QUBE 12 kW und 15 kW Maße BxTxH: 594 x 450 x 750-775 Gewicht: 40 kg Steine: 35 kg SteineØ: 5-10 Kabinengröße 12,0 kW: 14 - 18 m3 Kabinengröße 15,0 kW: 10 - 25 m3 Typ: Finnisch1344,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Harvia VEGA Saunaofen ohne Steuerung,Leistung 4,5 kWHarvia VEGA Saunaofen ohne Steuerung Der Harvia VEGA Saunaofen ohne Steuerung ist ein elektrisch betriebener Wandofen aus korrosionsbeständigem Edelstahl, der speziell für Heim- und Familiensaunen konzipiert wurde. Das kompakte Gehäuse ermöglicht eine platzsparende Montage an der Saunawand, wodurch auch kleinere Kabinen effizient beheizt werden können. Das Gerät wird ohne integrierte Steuerung geliefert, weshalb zur Inbetriebnahme ein separates, externes Steuergerät erforderlich ist, das von einer Elektrofachkraft installiert werden muss. Die Bauweise ist robust und langlebig, ausgelegt für einen zuverlässigen Dauerbetrieb, und die elektrische Leistung ist auf die jeweiligen Raumgrößen abgestimmt, sodass eine gleichmäßige Wärmeverteilung in kleinen bis mittelgroßen Saunakabinen gewährleistet ist. Leistungsdaten und Kapazität — Varianten und technische Eckwerte Die VEGA-Baureihe deckt kleine bis mittelgroße Saunaräume ab. Das empfohlenen Raumvolumen variieren je nach Modell und Leistung von 4,5 kW Leistung / Vega BC45E / Größe der Saunakabine: 3-6 m3 6,0 kW Leistung / Vega BC60E / Größe der Saunakabine: 5-8 m3 8,0 kW Leistung / Vega BC80E / Größe der Saunakabine: 7-12 m3 9,0 kW Leistung / Vega BC90E / Größe der Saunakabine: 8-14 m3 Die elektrische Anschlusswerte sind modellabhängig und die Abmessungen der Baugröße ist (B)450 x (T)310 x (H)540 mm. Die Steinladung liegt üblicherweise im Bereich von etwa 20 kg. Als empfohlene Stein-/Korngröße wird Ø 5–10 cm genannt. Genaue Werte (Leistung, empfohlene Raumgröße, Steinvolumen) sollten vor Bestellung am konkreten Modell geprüft werden. Montage, Sicherheit und Hinweise zur Installation Die Installation des Saunaofens VEGA erfolgt per Wandaufhängung. Elektrische Anschluss- und Sicherheitsabstände sind in der Herstellerdokumentation genau geregelt. Für die sichere Nutzung sind die Vorgaben aus dem Installations- und Benutzerhandbuch zu beachten (u. a. Mindestabstände zur Decke und zu brennbaren Bauteilen, korrekte Schutzleiter- und Sicherungsgrößen sowie die Pflicht zur fachmännischen Elektroinstallation). Das Handbuch enthält detaillierte Angaben zu Montage, Anschlussklemmen, empfohlenen Kabelquerschnitten und zu Wartungs- bzw. Prüfhinweisen, die strikt einzuhalten sind. Steuerverfahren: separates Steuergerät erforderlich Anschlusskabel: 400 V 3N~ / 230 V 1N~ Abmessungen B x T x H: 450 x 310 x 540 mm Gewicht: 11 kg Saunakabinen-Höhe: 1900 mm Steinmenge: 20 kg SteinØ: 5–10 cm 4,5 kW Leistung / Vega BC45E Größe der Saunakabine: 3-6 m3 6,0 kW Leistung / Vega BC60E Größe der Saunakabine: 5-8 m3 8,0 kW Leistung / Vega BC80E Größe der Saunakabine: 7-12 m3 9,0 kW Leistung / Vega BC90E Größe der Saunakabine: 8-14 m3305,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.